실전생활

돈·금융 / 월 예산

월급날 20분 예산 세 칸 만들기

월급을 받으면 얼마를 써도 되는지 몰라 월말에 잔액이 부족해요.
20 예상 시간완료 후 고정비·생활비·남겨둘 돈을 실제 금액으로 나눌 수 있어요.

30초 요약 / 먼저 이것만

  1. 지난달 총지출보다 다음 결제일을 먼저 모아요.
  2. 고정비와 이번 달만 드는 돈을 분리해요.
  3. 생활비를 주 단위 한도로 나눠요.

OPENAI VISUAL / 그림으로 이해하기

돈의 목적과 흐름을 먼저 나눠 보세요.

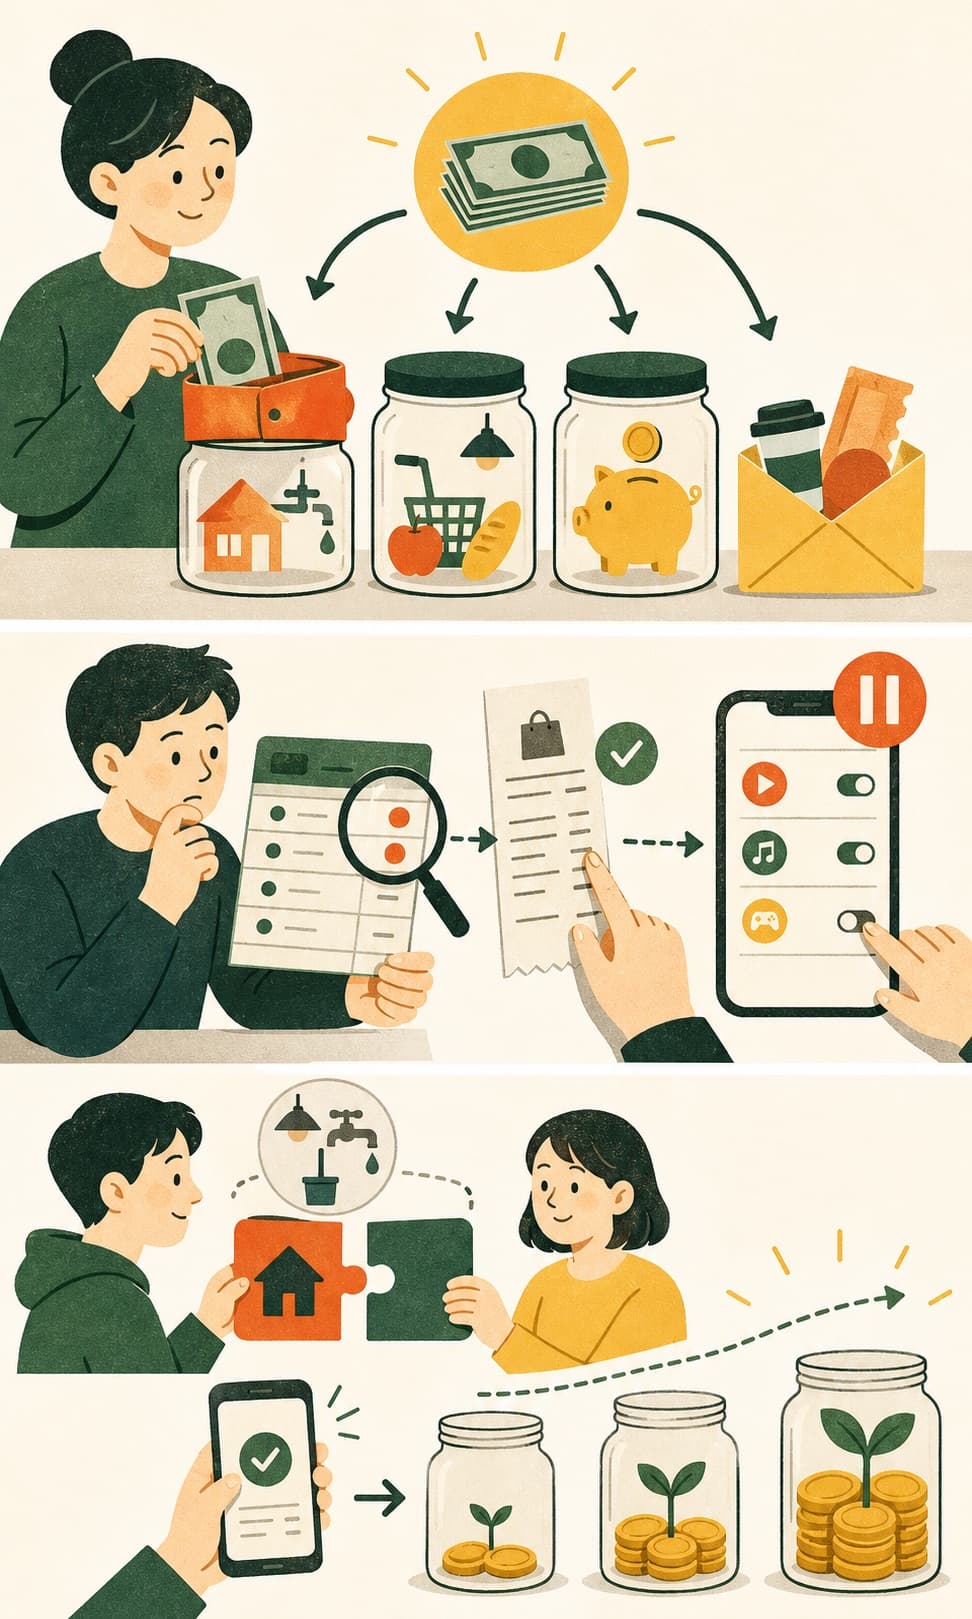
들어온 돈을 고정비, 생활비, 비상금과 자유 지출 통으로 나누는 예산 그림
고정비 먼저 → 생활비 한도 → 작은 비상금 분리

SAVEABLE CARD / 저장용 요약

핵심 순서를 한 장에 저장하세요.

월급날 20분 예산 세 칸 만들기 핵심 요약: 지난달 총지출보다 다음 결제일을 먼저 모아요., 고정비와 이번 달만 드는 돈을 분리해요., 생활비를 주 단위 한도로 나눠요.
월급날 20분 예산 세 칸 만들기에서 먼저 확인할 핵심 3단계를 시각화한 이미지
이미지로 저장

PREP / 손에 준비하기

시작 전에 모아두세요

4

0 / 4 챙겼어요

01

STEP 01

다음 월급 전 빠질 돈을 날짜순으로 적어요

월세·통신·보험·구독 등 금액과 결제일을 적고 합계를 실수령액에서 뺍니다.

현장 한 끗3가지
  • 연간 결제 예정도 이번 달이면 포함해요.
  • 카드값은 사용액과 출금액을 구분해요.
  • 금액이 변하는 공과금은 최근 3개월 중 큰 금액을 기준으로 잡아요.
02

STEP 02

이번 달만 있는 지출을 따로 떼요

경조사·여행·수리처럼 반복되지 않는 일정에 상한 금액을 붙입니다.

현장 한 끗3가지
  • ‘여행’ 하나가 아니라 교통·숙박·식사로 나눠요.
  • 아직 확정되지 않은 지출은 보류 칸에 둬요.
  • 상한을 넘으면 무엇을 줄일지 미리 정해요.
03

STEP 03

남은 생활비를 남은 주 수로 나눠요

고정비와 특별비를 뺀 금액에서 남겨둘 돈을 먼저 떼고 나머지를 주간 한도로 계산합니다.

현장 한 끗3가지
  • 5주가 걸치는 달인지 달력으로 봐요.
  • 주간 한도는 식비·교통 등 변동비 전체 기준이에요.
  • 매주 같은 요일에 실제 사용액을 비교해요.

DECIDE / 이럴 땐 이렇게

헷갈리는 순간의 판단 기준

2
만약고정비와 필수비가 실수령액 대부분을 차지한다면
그러면

생활비를 비현실적으로 줄이기 전에 다음 달 조정 가능한 고정비를 별도 목록으로 만들어요.

만약이번 달 특별비가 여러 개 겹친다면
그러면

날짜를 옮길 수 있는 항목과 반드시 이번 달인 항목을 나눠 상한을 다시 잡아요.

DONE WHEN / 여기까지 하면 끝

완료 기준을 확인하세요

3

0 / 3 챙겼어요

COPY / 그대로 써보기

말이 막히면 이 문장부터

1

월급날 예산 메모

월급이 입금된 날

실수령 280만원 - 고정비 145만원 - 이번 달 특별비 25만원 - 남겨둘 돈 30만원 = 생활비 80만원. 다음 월급까지 4주이므로 주간 한도는 20만원이다.

AVOID / 자주 하는 실수

이것만은 피하세요

  • 카드 한도를 생활비 예산으로 생각하기
  • 연간·비정기 결제를 빼먹기
  • 남으면 저축하려고 남겨둘 돈을 마지막에 두기

SOURCE / 공식 자료

이 자료를 함께 확인했어요

2026.07.18
준비를 마쳤어요
이 가이드를 마쳤어요 →